Y también Millenials (Y), Zentenials (Z), Alfa (A) y Betha (B)
12 temas para entender e invertir con criterio · De los ciclos 2028 y 2032 hasta el año 2140
Índice
Tema 01: ¿Qué es el Bitcoin?
Bitcoin es dinero digital que no depende de ningún banco ni gobierno. Piénsalo así: cuando envías pesos por transferencia, tu banco anota el movimiento en su libro contable, y tú confías en que lo haga bien. Bitcoin sustituye ese libro privado por un libro público —la blockchain— que miles de computadoras en el mundo mantienen y verifican al mismo tiempo. Nadie puede alterarlo, falsificarlo ni imprimir más de la cuenta.
Cada bitcoin es divisible en 100 millones de unidades (los “satoshis”), así que no necesitas comprar uno completo: puedes empezar con el equivalente a unos cuantos pesos. Y a diferencia del dinero tradicional, su emisión está limitada por código: nunca existirán más de 21 millones.
Para nuestra generación, la analogía más útil es la que ya vivimos varias veces — la misma función, sin el intermediario de siempre, disponible 24 horas a cualquier parte del mundo:
| Cartas > | |
| Telegrama > | |
| Cine > | Netflix |
| Discos LP > | Spotify |
| Taxi > | Uber |
| Hoteles > | Airbnb |
| Dinero > | Bitcoin |
Tema 02: ¿Para qué se inventó?
Bitcoin nació como respuesta directa a la crisis financiera de 2008. Ese año, los grandes bancos que provocaron el colapso fueron rescatados con dinero público, y los gobiernos respondieron imprimiendo cantidades históricas de dinero. El documento fundacional de Bitcoin (el whitepaper) se publicó el 31 de octubre de 2008, en plena crisis, y en el primer bloque de la red quedó grabada una portada del diario The Times sobre el segundo rescate bancario — una declaración de intenciones.
Se inventó para resolver tres problemas: (1) permitir pagos directos entre personas sin intermediarios que cobren, censuren o congelen; (2) crear un dinero cuya emisión no dependa de decisiones políticas — nadie puede “imprimir” más bitcoin para financiar déficits; y (3) darle a cualquier persona con internet acceso a un sistema financiero, tenga o no banco.
| 1 | 2 | 3 |
|---|---|---|
| Persona a persona | Emisiones limitadas | Dinero digital |
Las devaluaciones que vivimos
| Año / crisis | Presidente | Dólar: antes | Dólar: después | Alza del dólar |
|---|---|---|---|---|
| 1976 | Luis Echeverría | $12.50 (fijo desde 1954) | $22.00 | +76% |
| 1982 | José López Portillo | $22.69 | $70.00 oficial (~$148 libre) | +218% |
| 1982–1988 | Miguel de la Madrid | $70.00 | $2,295 | +3,178% |
| 1994–1995 | Ernesto Zedillo (el “error de diciembre”) | N$3.44 | N$7.20 en cuatro meses | +109% |
Pesos viejos (MXP); en 1993 se quitaron tres ceros (N$ = nuevos pesos). De 1976 a 1995 el dólar pasó de $12.50 a $7,200 pesos viejos: el peso perdió más del 99.8% de su valor frente al dólar en dos décadas. Cifras de cierre por fuente Banxico/registros históricos.
Quienes crecimos viendo las devaluaciones del peso, el error de diciembre y la inflación de los ochenta entendemos el atractivo sin necesidad de tecnicismos: es dinero que ningún gobierno puede devaluar por decreto.
Tema 03: ¿Quién lo inventó?
Lo creó una persona (o grupo) bajo el seudónimo de Satoshi Nakamoto. Publicó el whitepaper en 2008, lanzó la red en enero de 2009, colaboró con los primeros desarrolladores por correo y foros durante dos años, y en 2011 desapareció por completo. Hasta hoy nadie ha comprobado su identidad.
Lejos de ser una debilidad, el anonimato de Satoshi resultó una fortaleza: Bitcoin no tiene dueño, ni director general, ni fundador a quien presionar, demandar o corromper. Las monedas que Satoshi minó al inicio (~1 millón de BTC) jamás se han movido. El proyecto quedó en manos de una comunidad abierta de desarrolladores y de los miles de nodos que ejecutan las reglas.
La primera operación de la historia
El 12 de enero de 2009, a nueve días del nacimiento de la red, Satoshi envió 10 bitcoins al programador Hal Finney: la primera transacción entre dos personas. Valor de aquellos 10 BTC: cero dólares — Bitcoin aún no tenía precio, solo dos convencidos y una idea. El primer “precio” llegó en octubre de 2009, calculado por el costo de electricidad de minarlo: un dólar compraba 1,309 bitcoins ($0.00076 por moneda).
La primera compra real fue el 22 de mayo de 2010: el programador Laszlo Hanyecz pagó 10,000 BTC por dos pizzas, unos $41 dólares de entonces — al precio de hoy, ~$665 millones. Cada año se celebra el “Bitcoin Pizza Day”: el recordatorio de que todo activo empezó valiendo cero, y de que nadie sabe lo que tiene hasta que el tiempo se lo dice.
SATOSHI
NO TIENE DUEÑO
NO TIENE DIRECTOR
LO RIGE UN WHITE PAPER
DESDE ENERO 2009
Dato de criterio: desconfía de cualquier persona que afirme ser Satoshi o de proyectos que presuman “el verdadero sucesor de Bitcoin”. La ausencia de líder es parte del diseño, no un misterio por resolver.
Tema 04: El valor de Bitcoin año por año
La serie completa desde el nacimiento: el precio de 1 BTC cada 12 de enero — aniversario de la primera transacción (2009) — con la conversión inversa (cuántos BTC compraba $1 dólar), el incremento anual y el acumulado desde el primer precio de mercado.
| Periodo | Año (12/Ene) | Unidad | $1 dólar compraba | Precio BTC | % incremento | % acumulado |
|---|---|---|---|---|---|---|
| 01 | 12/Ene/09 | 1 BTC | — | $0.00 | — | — |
| 02 | 12/Ene/10 | 1 BTC | 1,111 BTC | $0.0009 | — | base |
| 03 | 12/Ene/11 | 1 BTC | 3.33 BTC | $0.30 | +33,233% | +33,233% |
| 04 | 12/Ene/12 | 1 BTC | 0.1613 BTC | $6.20 | +1,967% | +688,789% |
| 05 | 12/Ene/13 | 1 BTC | 0.0714 BTC | $14.00 | +126% | +1,555,456% |
| 06 | 12/Ene/14 | 1 BTC | 0.0012 BTC | $840 | +5,900% | +93,333,233% |
| 07 | 12/Ene/15 | 1 BTC | 0.0038 BTC | $265 | -68% | +29,444,344% |
| 08 | 12/Ene/16 | 1 BTC | 0.0022 BTC | $445 | +68% | +49,444,344% |
| 09 | 12/Ene/17 | 1 BTC | 0.0013 BTC | $800 | +80% | +88,888,789% |
| 10 | 12/Ene/18 | 1 BTC | 0.0000725 BTC | $13,800 | +1,625% | +1,533,333,233% |
| 11 | 12/Ene/19 | 1 BTC | 0.0002740 BTC | $3,650 | -74% | +405,555,456% |
| 12 | 12/Ene/20 | 1 BTC | 0.0001242 BTC | $8,050 | +121% | +894,444,344% |
| 13 | 12/Ene/21 | 1 BTC | 0.0000290 BTC | $34,500 | +329% | +3,833,333,233% |
| 14 | 12/Ene/22 | 1 BTC | 0.0000228 BTC | $43,900 | +27% | +4,877,777,678% |
| 15 | 12/Ene/23 | 1 BTC | 0.0000531 BTC | $18,850 | -57% | +2,094,444,344% |
| 16 | 12/Ene/24 | 1 BTC | 0.0000216 BTC | $46,300 | +146% | +5,144,444,344% |
| 17 | 12/Ene/25 | 1 BTC | 0.0000106 BTC | $94,500 | +104% | +10,499,999,900% |
| 18 | 12/Ene/26 | 1 BTC | 0.0000114 BTC | $88,000 | -7% | +9,777,777,678% |
Precios aproximados al 12 de enero de cada año, reconstruidos de registros históricos (los primeros años, de listas de época como New Liberty Standard); redondeados. En 2009 la red nace sin precio de mercado. El % acumulado se mide desde el primer precio de mercado disponible ($0.0009, enero 2010). Educativo; no asesoría.
Tema 05: ¿Cuántos BTC habrá y cuándo se llega al límite?
El límite es 21 millones de bitcoin, escrito en el código desde el primer día. Los bitcoin nuevos se emiten como recompensa a los mineros que validan transacciones, y esa recompensa se corta a la mitad cada ~4 años (cada 210,000 bloques): el halving. La emisión completa está programada en 33 ciclos:
33 CICLOS DE 4 AÑOS
HASTA 2140
HALVING DEL 50% CADA CICLO
| Ciclo | Años | Recompensa (BTC) | Emitido acum. (BTC) | % emitido | Por emitir (BTC) | % por emitir |
|---|---|---|---|---|---|---|
| 01 | 2009–2012 | 50 | 10,500,000.00 | 50.0000% | 10,500,000.00 | 50.0000% |
| 02 | 2012–2016 | 25 | 15,750,000.00 | 75.0000% | 5,250,000.00 | 25.0000% |
| 03 | 2016–2020 | 12.5 | 18,375,000.00 | 87.5000% | 2,625,000.00 | 12.5000% |
| 04 | 2020–2024 | 6.25 | 19,687,500.00 | 93.7500% | 1,312,500.00 | 6.2500% |
| 05 | 2024–2028 | 3.125 | 20,343,750.00 | 96.8750% | 656,250.00 | 3.1250% |
| 06 | 2028–2032 | 1.5625 | 20,671,875.00 | 98.4375% | 328,125.00 | 1.5625% |
| 07 | 2032–2036 | 0.78125 | 20,835,937.50 | 99.2188% | 164,062.50 | 0.7812% |
| 08 | 2036–2040 | 0.390625 | 20,917,968.75 | 99.6094% | 82,031.25 | 0.3906% |
| 09 | 2040–2044 | 0.1953125 | 20,958,984.38 | 99.8047% | 41,015.62 | 0.1953% |
| 10 | 2044–2048 | 0.09765625 | 20,979,492.19 | 99.9023% | 20,507.81 | 0.0977% |
| 11 | 2048–2052 | 0.04882812 | 20,989,746.09 | 99.9512% | 10,253.91 | 0.0488% |
| 12 | 2052–2056 | 0.02441406 | 20,994,873.05 | 99.9756% | 5,126.95 | 0.0244% |
| 13 | 2056–2060 | 0.01220703 | 20,997,436.52 | 99.9878% | 2,563.48 | 0.0122% |
| 14 | 2060–2064 | 0.00610351 | 20,998,718.26 | 99.9939% | 1,281.74 | 0.0061% |
| 15 | 2064–2068 | 0.00305175 | 20,999,359.13 | 99.9969% | 640.87 | 0.0031% |
| 16 | 2068–2072 | 0.00152587 | 20,999,679.56 | 99.9985% | 320.44 | 0.0015% |
| 17 | 2072–2076 | 0.00076293 | 20,999,839.77 | 99.9992% | 160.23 | 0.0008% |
| 18 | 2076–2080 | 0.00038146 | 20,999,919.88 | 99.9996% | 80.12 | 0.0004% |
| 19 | 2080–2084 | 0.00019073 | 20,999,959.93 | 99.9998% | 40.07 | 0.0002% |
| 20 | 2084–2088 | 0.00009536 | 20,999,979.96 | 99.9999% | 20.04 | 0.0001% |
| 21 | 2088–2092 | 0.00004768 | 20,999,989.97 | 100.0000% | 10.03 | 0.0000% |
| 22 | 2092–2096 | 0.00002384 | 20,999,994.98 | 100.0000% | 5.02 | 0.0000% |
| 23 | 2096–2100 | 0.00001192 | 20,999,997.48 | 100.0000% | 2.52 | 0.0000% |
| 24 | 2100–2104 | 0.00000596 | 20,999,998.73 | 100.0000% | 1.27 | 0.0000% |
| 25 | 2104–2108 | 0.00000298 | 20,999,999.36 | 100.0000% | 0.64 | 0.0000% |
| 26 | 2108–2112 | 0.00000149 | 20,999,999.67 | 100.0000% | 0.33 | 0.0000% |
| 27 | 2112–2116 | 0.00000074 | 20,999,999.83 | 100.0000% | 0.17 | 0.0000% |
| 28 | 2116–2120 | 0.00000037 | 20,999,999.91 | 100.0000% | 0.09 | 0.0000% |
| 29 | 2120–2124 | 0.00000018 | 20,999,999.94 | 100.0000% | 0.06 | 0.0000% |
| 30 | 2124–2128 | 0.00000009 | 20,999,999.96 | 100.0000% | 0.04 | 0.0000% |
| 31 | 2128–2132 | 0.00000004 | 20,999,999.97 | 100.0000% | 0.03 | 0.0000% |
| 32 | 2132–2136 | 0.00000002 | 20,999,999.97 | 100.0000% | 0.03 | 0.0000% |
| 33 | 2136–2140 | 0.00000001 | 20,999,999.98 | 100.0000% | 0.02 | 0.0000% |
Cálculo exacto en satoshis (210,000 bloques por ciclo, recompensa dividida entre 2 con redondeo entero). El ciclo actual es el 5º (2024–2028). El total final es 20,999,999.977 BTC: por el redondeo, nunca se alcanzan los 21 millones exactos.
La máxima minería anual ocurrió en el primer ciclo: ~2.63 millones de BTC por año (50 por bloque). Hoy es la dieciseisava parte, y para 2040 ya existirá más del 99.9% del total. El último satoshi se minará alrededor del año 2140.
¿Y los ETFs? ¿Respaldo real 1 a 1, o multiplicación bancaria?
La banca tradicional opera con reserva fraccionaria: de cada peso que depositas, el banco guarda una fracción y presta el resto varias veces — así, con $1 físico pueden circular $7 o más que existen solo como registros contables. Es legal, es el diseño del sistema, y es la razón por la que un banco puede quebrar si todos retiran a la vez.
Los ETFs spot de Bitcoin (como IBIT de BlackRock o FBTC de Fidelity) no funcionan así. Por las reglas de su fideicomiso, cada título emitido debe estar respaldado 1 a 1 por bitcoin real depositado en un custodio; cuando entran inversionistas se crean títulos nuevos y el fideicomiso compra el BTC correspondiente, y al revés cuando salen. Las tenencias se publican a diario y las direcciones son verificables en la propia blockchain. No pueden “prestar” el bitcoin que te respalda ni emitir títulos sin comprarlo.
| Figura | Respaldo | La letra chica |
|---|---|---|
| Banco tradicional | Fraccionario: $1 real respalda ~$7 en circulación | Riesgo de corrida; respaldo del Estado (IPAB) |
| ETF spot (IBIT, FBTC) | 1 a 1: cada título respaldado por BTC real en custodia | Tenencias públicas diarias, verificables en blockchain |
| Plataforma no regulada | A veces fraccionario de facto — prestan el cripto del cliente | Así quebraron FTX y Celsius en 2022 |
Los matices honestos: existen también ETFs de futuros (como BITO) que no guardan bitcoin sino contratos — no son lo mismo. Y aun en un ETF spot, tú posees un derecho sobre el fideicomiso, no las llaves: hay riesgo de custodio y de contraparte que la auto-custodia no tiene. La regla del Chacal: antes de comprar cualquier vehículo “respaldado”, pregunta dónde está el respaldo, quién lo custodia y cómo se verifica.
1 : 1
UN TÍTULO DE ETF SPOT = UN RESPALDO REAL EN BITCOIN
Tema 06: Conversión de pesos MX a cripto
El camino estándar en México es una plataforma que reciba pesos por SPEI y permita comprar Bitcoin o USDT. Comprar y tener cripto es legal desde la Ley Fintech de 2018; las ganancias se declaran ante el SAT. Pero antes de elegir plataforma, conviene tener claros tres conceptos que se confunden todo el tiempo:
| Concepto | Qué es |
|---|---|
| Criptomoneda | Activo digital con su propia red descentralizada, que nadie emite ni controla centralmente. El estándar es Bitcoin: reglas fijas, emisión limitada, 17 años funcionando. |
| Altcoin | Toda criptomoneda que no es Bitcoin (“alternative coin”): Ethereum, Solana, XRP y decenas de miles más. Van de proyectos serios a apuestas puras — mayor riesgo, historial más corto. |
| Stablecoins | Criptomonedas ancladas 1 a 1 al dólar (USDT, USDC). No buscan subir: buscan valer siempre $1. Son el puente entre tus pesos y el mundo cripto — herramienta para mover y estacionar valor, no una inversión. |
Las 3 más grandes en México
| Plataforma | Perfil |
|---|---|
| 1. Bitso | El exchange mexicano más grande, regulado por la CNBV como ITF. SPEI gratuito, OXXO Pay, soporte local. El punto de partida natural. |
| 2. Binance (vía Medá) | El exchange más grande del mundo, operando en México con licencia IFPE y depósitos SPEI. Máximo catálogo y herramientas, mayor complejidad. |
| 3. Trubit | Plataforma bajo el marco Fintech mexicano, con SPEI y enfoque en el usuario nacional. Alternativa local en crecimiento. |
Las 3 más grandes en Estados Unidos
| Plataforma | Perfil |
|---|---|
| 1. Coinbase | La mayor de EE.UU. y la única que cotiza en el NASDAQ; más de 100 millones de usuarios. Referencia en cumplimiento regulatorio. |
| 2. Kraken | Fundada en 2011, favorita de operadores avanzados; valuada en ~$15,000 millones de dólares y en ruta a su salida a bolsa. |
| 3. Gemini | De los gemelos Winklevoss; primera en obtener la BitLicense de Nueva York y ya cotiza en bolsa. Su bandera es la seguridad institucional. |
Casas de bolsa para comprar ETFs (la ruta regulada)
Si prefieres exposición a Bitcoin sin manejar llaves ni exchanges cripto, la ruta es un ETF spot (IBIT, FBTC) comprado en casa de bolsa:
| Plata Inversiones (MX) | Plataforma de inversión con ejecución vía Alpaca, regulada FINRA/SIPC en EE.UU. Fracciones desde $1 USD y cada cuenta a nombre de su titular — el estándar de protección correcto. |
| GBM (MX) | La casa de bolsa digital más grande de México. A través del SIC permite comprar con pesos los ETFs listados en EE.UU., incluido IBIT. |
| Charles Schwab (US) | Uno de los brókers más grandes del mundo, con billones de dólares en custodia. Operación de ETFs sin comisión y plataforma robusta. |
| Fidelity (US) | La recomendada del lado americano: décadas de historia, y además es el emisor del FBTC, su propio ETF spot de Bitcoin — cripto y bolsa bajo un mismo techo. |
Nota práctica: las plataformas de EE.UU. generalmente no reciben pesos ni dan de alta residentes mexicanos de forma directa. Desde México, la ruta es: pesos, luego plataforma mexicana, luego cripto/USDT; o bien ETFs vía casa de bolsa con acceso al mercado americano.
Top 5 de criptomonedas por capitalización
El mercado cripto vale ~$2.3 billones de dólares y solo un puñado de nombres concentra la gran mayoría. Aquí la lectura cualitativa de las cinco grandes:
| Criptomoneda | Lectura del Chacal |
|---|---|
| 1. Bitcoin (BTC) | El original y el patrón de todo el mercado — el 59% del valor total. Emisión con tope absoluto, halving cada 4 años y una inflación ya menor a la del oro. Ventaja: la red más segura y descentralizada, 17 años sin fallar un día, adopción de personas, empresas y gobiernos. Es el único que este documento trata como inversión patrimonial. |
| 2. Ethereum (ETH) | La plataforma programable: sobre ella viven las stablecoins, las finanzas descentralizadas y la tokenización de los grandes fondos. Vs Bitcoin: no compite por ser dinero — si Bitcoin es el oro digital, Ethereum es el terreno donde se construye. Contra: mayor complejidad y emisión sin tope garantizado por código. |
| 3. Tether (USDT) | La stablecoin dominante: el dólar digital con el que se mueve, cobra y estaciona valor, respaldada principalmente en bonos del Tesoro. Vs Bitcoin: ninguna ventaja como inversión — ese es justo su papel de herramienta. Contra: confías en una empresa privada, no en un código. |
| 4. XRP | Especialista en pagos institucionales transfronterizos: liquida en 3–5 segundos por centavos, con claridad legal y ETF spot tras años de litigio. Vs Bitcoin: filosofía opuesta — todo el suministro se pre-creó desde el inicio, sin minería, con fuerte concentración en la empresa Ripple: exactamente lo que Bitcoin evita. |
| 5. Solana (SOL) | La joven y veloz del grupo: miles de transacciones por segundo por fracciones de centavo, favorita de las aplicaciones de consumo, también con ETF spot. Vs Bitcoin: apuesta por experiencia de uso, no por reserva de valor. Contra: caídas de red en 2021–22 y apenas un ciclo completo de vida. |
Matriz resumen del Top 5
| Bitcoin | BTC | 17 años | $1.3 billones | 79.6% | $66,500 | ≈ +139% | $126,198 | 6-oct-2025 |
| Ethereum | ETH | 11 años | $225 mil M | 13.8% | $1,860 | ≈ +81% | $4,946 | 24-ago-2025 |
| XRP | XRP | 14 años | $67 mil M | 4.1% | $1.08 | ≈ +49% | $3.84 | ene-2018 † |
| Solana | SOL | 6 años | $42 mil M | 2.6% | $75 | ≈ +100% | $294 | 19-ene-2025 |
| Total | — | — | $1.63 billones | 100% | — | — | — | — |
- CAGR desde el primer precio de mercado (BTC $0.06 jul-2010; ETH $2.77 ago-2015; XRP $0.006 en 2013; SOL $0.95 abr-2020), muy sensible al punto de partida. † XRP marcó $3.65 el 18-jul-2025; las fuentes de 2018 discrepan. El % es la participación dentro del grupo de las 4 (total $1.63 billones), redondeado a 1 decimal. Datos al 24-jul-2026.
¿Qué tan grande es cripto? El comparativo de los gigantes
| Activo | Capitalización | Veces Bitcoin |
|---|---|---|
| Oro | ≈ $22 billones | 16.9 × |
| NVIDIA (la acción #1) | ≈ $4.5 billones | 3.5 × |
| Alphabet / Google | ≈ $4.3 billones | 3.3 × |
| Apple | ≈ $4.2 billones | 3.2 × |
| Petróleo (producción anual) | ≈ $2.5 billones | 1.9 × |
| TODO el mercado cripto | ≈ $2.3 billones | 1.8 × |
| Plata | ≈ $2.0 billones | 1.5 × |
| Bitcoin | ≈ $1.3 billones | 1.0 × |
Cifras aproximadas a jul-2026; el podio accionario rota semana a semana. “Petróleo” = valor de la producción anual mundial, no capitalización bursátil.
El ejercicio de potencial (aritmética, no predicción): todo Bitcoin vale hoy menos que una sola gran acción tecnológica. Si alcanzara la capitalización del oro, cada BTC valdría ≈ $1,105,000; la de NVIDIA, ≈ $226,000. Referencias de tamaño relativo, no promesas.
Tres reglas de seguridad innegociables: (1) 2FA desde el día uno. (2) Jamás compartas tu frase semilla — ningún soporte legítimo la pide. (3) Montos importantes, a billetera propia (Ledger/Trezor): “si no tienes las llaves, no es tuyo”. Verifica siempre la regulación vigente.
Tema 07: ¿En qué apps puedo operar futuros desde México?
Los futuros de Bitcoin permiten operar al alza y a la baja con apalancamiento. Desde México, las plataformas más utilizadas son internacionales; todas ofrecen contratos perpetuos de BTC y se fondean normalmente con USDT comprado en una plataforma local. La matriz de las seis principales:
KYC (Know Your Customer, “conoce a tu cliente”): la verificación de identidad — INE o pasaporte más selfie — que las plataformas exigen por regulación contra lavado de dinero. Sin KYC, los topes de retiro son bajos; con la cuenta verificada, se elevan.
| Binance | 9 años | Global (sede EAU) | ≈ 55,000 USMDD | ≈ 8 USMDD (con KYC) |
| Bybit | 8 años | EAU (Dubái) | ≈ 20,000 USMDD | ≈ 1–2 USMDD (según nivel) |
| OKX | 9 años | Seychelles | ≈ 15,000 USMDD | ≈ 10 USMDD (con KYC) |
| Bitget | 8 años | Seychelles | ≈ 12,000 USMDD | ≈ 3 USMDD (con KYC) |
| BloFin | 7 años | Islas Caimán | ≈ 5,000 USMDD | 20,000 USDT sin KYC · 1–2 USMDD con KYC |
| Bitunix | 5 años | San Vicente y las Granadinas | ≈ 5,000 USMDD | 10,000 USDT sin KYC · 2 USMDD con KYC |
USMDD = millones de dólares (EE.UU.). Cifras aproximadas a jul-2026; volúmenes y topes varían por nivel de verificación y cambian sin aviso. Regulación extranjera; BloFin y Bitunix solo retiran cripto (no fiat) y restringen países. Verifica disponibilidad para México antes de depositar.
Dicho con toda claridad: los futuros no son el punto de entrada; son la graduación. El apalancamiento amplifica pérdidas igual que ganancias: una posición 10x puede liquidarse por completo en una tarde. La ruta sensata: primero Bitcoin al contado (o vía ETF en casa de bolsa), y futuros solo tras meses de demo y con capital que puedas perder íntegro.
Advertencia sin rodeos: la mayoría de los operadores minoristas de futuros pierde dinero. Estas plataformas operan bajo regulaciones extranjeras — verifica sus términos, su disponibilidad para residentes mexicanos y considera el riesgo de contraparte antes de depositar.
Tema 08: La pirámide de inversión: 10% del sueldo, mes a mes
El punto de partida es el método de Michael Saylor: convertir ingreso recurrente en activos escasos, mes a mes, sin intentar adivinar el precio. La regla del Chacal: se invierte a riesgo el 10% del sueldo mensual — nunca el patrimonio. Ejemplo con un sueldo de $50,000 USD al mes: $5,000 USD mensuales a la bolsa, distribuidos en cuatro niveles de riesgo creciente:
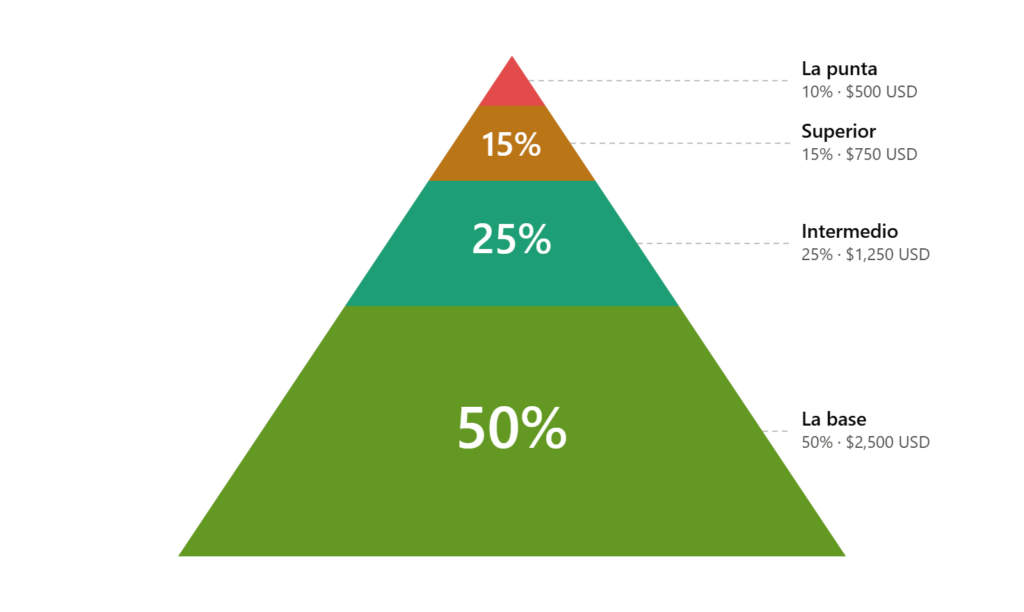
Distribución del monto invertido ($5,000 USD del ejemplo). La base acumula patrimonio diversificado; cada nivel superior sube el riesgo y baja el monto. VTI y QQQ comparten megacaps tecnológicas de EE.UU.: el traslape es deliberado pero conviene conocerlo.
Las tres condiciones del método: (1) es el 10% del sueldo, nunca del patrimonio acumulado; (2) es mensual y automático — el hábito pesa más que el monto; (3) la punta (derivados y proyectos nuevos) puede perderse por completo: dinero que no duela. Ejemplo ilustrativo y educativo, no una recomendación personalizada.
Las reglas básicas que sostienen la pirámide
Educación antes que dinero:
No inviertas en lo que no puedas explicarle a un amigo en cinco minutos. Este documento es el primer paso, no el último.Solo capital que puedas perder:
Bitcoin ha caído más de 70% varias veces en su historia. El dinero del retiro, de la casa o de la educación de los hijos no entra aquí.El tiempo vence al momento:
Nadie atina consistentemente al mejor precio. Comprar por partes y en calendario (DCA) o por niveles (escaleras) vence a la corazonada.
Diversifica de verdad:
Bitcoin es una pieza del patrimonio, no el patrimonio. Un dígito porcentual alto de tu cartera en cripto ya es una postura agresiva a los 50+.Custodia a tu nombre:
Cada inversión en cuenta propia y a nombre del titular. Nunca entregues tu dinero a quien “invierte por ti” con promesas de rendimiento.Desconfía del rendimiento garantizado:
En este mercado, “garantizado” es sinónimo de fraude. Sin excepciones.
Plan por escrito:
Precio de entrada, plan de salida y qué harás si cae 50%. Decidido en calma, ejecutado sin emoción.
Tema 09: Análisis del ciclo 2020
El ciclo del 4º halving (mayo 2020 – abril 2024) es el último ciclo completo y el molde contra el que comparamos todo. Partiendo del periodo 01 en $8,864, el precio multiplicó por casi 8 veces en 18 meses, corrigió ~77% desde el máximo, y aun así cerró el ciclo con +686% acumulado.
| Hito | Dato |
|---|---|
| Periodo 01 (may-2020) | $8,864 |
| Pico del ciclo (nov-2021) | $68,743 · +588% vs periodo 01 (ATH intradía $69,000) |
| Fondo posterior (nov-2022) | $15,479 · caída de 77% desde el máximo |
| Cierre del ciclo (abr-2024) | $69,702 · +686% acumulado |
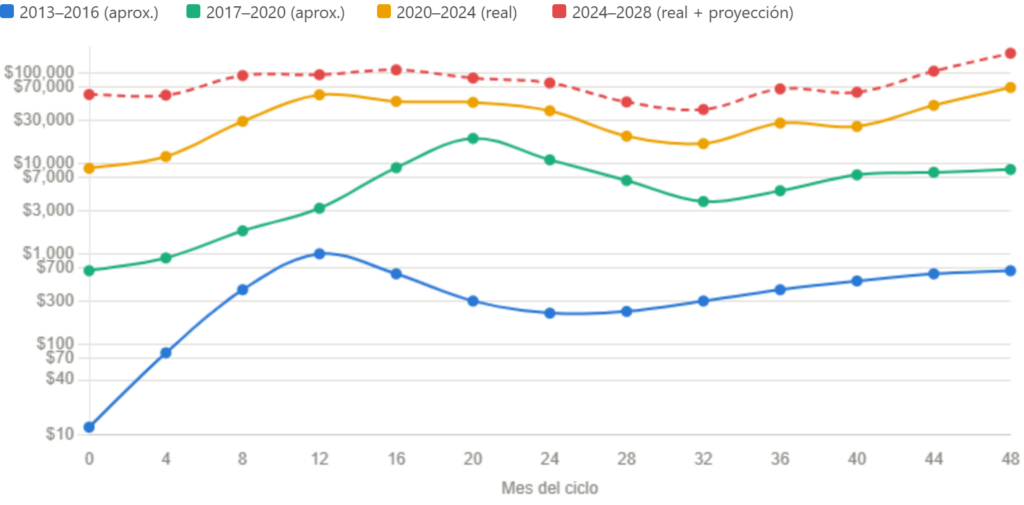
Los cuatro ciclos superpuestos mes a mes (escala logarítmica). El patrón: expansión post-halving, pico entre los meses 12 y 18, corrección profunda, y base más alta que la anterior.
Halving 2020: mayo 2020 – abril 2024
Los 48 periodos del ciclo; crecimiento contra el periodo 01 (mayo 2020, $8,864.77). Sombreado verde: las 4 mejores ventanas de crecimiento de 3 meses seguidos — las cuatro caen dentro de la misma gran racha de 6 meses (periodos 07–12, nov-2020 a abr-2021); la mejor, 07–09, hizo +176.6% en tres meses. Sombreado dorado: otra buena oportunidad de compra — los pisos del mercado bajista en los periodos 27, 32 y 33 (jul-2022, dic-2022 y ene-2023, entre $16,625 y $19,269).
| Periodo | Mes | Precio BTC | Crec. vs 01 |
|---|---|---|---|
| 01 | May 2020 | $8,864.77 | +0.0% |
| 02 | Jun 2020 | $10,167.27 | +14.7% |
| 03 | Jul 2020 | $9,228.33 | +4.1% |
| 04 | Ago 2020 | $11,759.59 | +32.7% |
| 05 | Sep 2020 | $11,970.48 | +35.0% |
| 06 | Oct 2020 | $10,619.45 | +19.8% |
| 07 | Nov 2020 | $13,737.11 | +55.0% |
| 08 | Dic 2020 | $18,803.00 | +112.1% |
| 09 | Ene 2021 | $29,374.15 | +231.4% |
| 10 | Feb 2021 | $33,537.18 | +278.3% |
| 11 | Mar 2021 | $49,631.24 | +459.9% |
| 12 | Abr 2021 | $59,095.81 | +566.6% |
| 13 | May 2021 | $57,828.05 | +552.3% |
| 14 | Jun 2021 | $36,684.93 | +313.8% |
| 15 | Jul 2021 | $33,572.12 | +278.7% |
| 16 | Ago 2021 | $39,974.89 | +350.9% |
| 17 | Sep 2021 | $48,847.03 | +451.0% |
| 18 | Oct 2021 | $48,116.94 | +442.8% |
| 19 | Nov 2021 | $61,004.41 | +588.2% |
| 20 | Dic 2021 | $57,229.83 | +545.6% |
| 21 | Ene 2022 | $47,686.81 | +437.9% |
| 22 | Feb 2022 | $38,743.27 | +337.0% |
| 23 | Mar 2022 | $44,354.64 | +400.3% |
| 24 | Abr 2022 | $46,281.64 | +422.1% |
| 25 | May 2022 | $38,469.09 | +334.0% |
| 26 | Jun 2022 | $29,799.08 | +236.2% |
| 27 | Jul 2022 | $19,269.37 | +117.4% |
| 28 | Ago 2022 | $23,314.20 | +163.0% |
| 29 | Sep 2022 | $20,127.14 | +127.0% |
| 30 | Oct 2022 | $19,312.10 | +117.9% |
| 31 | Nov 2022 | $20,485.27 | +131.1% |
| 32 | Dic 2022 | $16,967.13 | +91.4% |
| 33 | Ene 2023 | $16,625.08 | +87.5% |
| 34 | Feb 2023 | $23,723.77 | +167.6% |
| 35 | Mar 2023 | $23,646.55 | +166.7% |
| 36 | Abr 2023 | $28,411.04 | +220.5% |
| 37 | May 2023 | $28,091.57 | +216.9% |
| 38 | Jun 2023 | $26,819.97 | +202.5% |
| 39 | Jul 2023 | $30,590.08 | +245.1% |
| 40 | Ago 2023 | $29,675.73 | +234.8% |
| 41 | Sep 2023 | $25,800.72 | +191.0% |
| 42 | Oct 2023 | $27,983.75 | +215.7% |
| 43 | Nov 2023 | $35,437.25 | +299.8% |
| 44 | Dic 2023 | $38,688.75 | +336.4% |
| 45 | Ene 2024 | $44,167.33 | +398.2% |
| 46 | Feb 2024 | $43,075.77 | +385.9% |
| 47 | Mar 2024 | $62,440.63 | +604.4% |
| 48 | Abr 2024 | $69,702.15 | +686.3% |
Tema 10: Análisis del ciclo 2028
El ciclo actual (5º halving, 2024) corre muy por debajo del molde: al mes 26 acumula +22.4% contra +236% del ciclo 2020 en el periodo equivalente — la compresión de ciclos en acción (30x, 8x, 2x desde cada halving). Sobre esa base, para el ciclo del 6º halving (≈abril 2028) construimos un escenario con la regla de compresión observada: cada cambio mensual al 50% del ciclo 2024 (real hasta jun-2026 y proyectado en adelante). El resultado es un ciclo más plano y menos violento, coherente con un activo que envejece hacia la madurez.
| Arranque (may-2028) | $153,122 (desde un cierre proyectado 2024 de $166,822) |
| Primera expansión (nov-2029) | ≈ $217,000 · +42% vs periodo 01 |
| Corrección de medio ciclo (ene-2031) | ≈ $137,670 · el piso del escenario |
| Cierre (abr-2032) | ≈ $297,706 · +94.4% — la mitad exacta de la expansión 2024, por construcción |
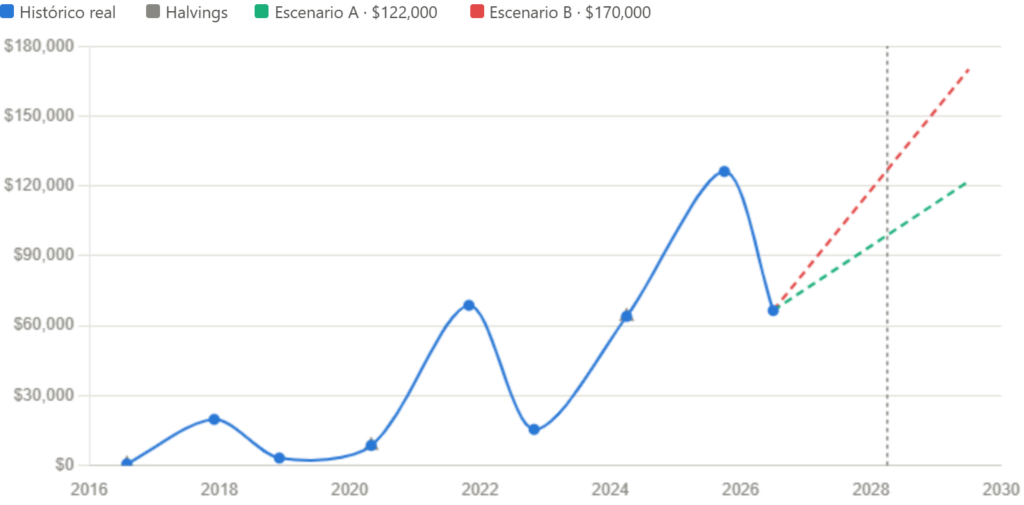
Tres halvings con sus niveles y la zona de extrapolación matemática hacia 2029 (rango $122,000–$170,000 según el método).
Doble advertencia: este escenario es pronóstico sobre pronóstico — hereda la proyección del ciclo 2024 y le aplica una regla adicional. Sirve para dimensionar la tesis de compresión, no para prometer precios. Con tres ciclos de historia, cualquier curva es ajustable; ninguna es garantía.
Halving 2024: crecimiento real vs. ciclo 2020, y su diferencia
Crecimiento real vs periodo 01 (may-2024, $58,254) frente al ciclo 2020 equivalente; diferencia en puntos (negativa = este ciclo va detrás). Desde jul-2026, dorado = pronóstico proporcional.
| 01 | May 2024 | $58,254 | +0.0% | +0.0% | +0.0 pts |
| 02 | Jun 2024 | $67,707 | +16.2% | +14.7% | +1.5 pts |
| 03 | Jul 2024 | $62,852 | +7.9% | +4.1% | +3.8 pts |
| 04 | Ago 2024 | $65,358 | +12.2% | +32.7% | -20.5 pts |
| 05 | Sep 2024 | $57,325 | -1.6% | +35.0% | -36.6 pts |
| 06 | Oct 2024 | $60,837 | +4.4% | +19.8% | -15.4 pts |
| 07 | Nov 2024 | $69,482 | +19.3% | +55.0% | -35.7 pts |
| 08 | Dic 2024 | $97,280 | +67.0% | +112.1% | -45.1 pts |
| 09 | Ene 2025 | $94,420 | +62.1% | +231.4% | -169.3 pts |
| 10 | Feb 2025 | $100,656 | +72.8% | +278.3% | -205.5 pts |
| 11 | Mar 2025 | $86,032 | +47.7% | +459.9% | -412.2 pts |
| 12 | Abr 2025 | $85,169 | +46.2% | +566.6% | -520.4 pts |
| 13 | May 2025 | $96,492 | +65.6% | +552.3% | -486.7 pts |
| 14 | Jun 2025 | $105,652 | +81.4% | +313.8% | -232.5 pts |
| 15 | Jul 2025 | $105,698 | +81.4% | +278.7% | -197.3 pts |
| 16 | Ago 2025 | $113,320 | +94.5% | +350.9% | -256.4 pts |
| 17 | Sep 2025 | $109,251 | +87.5% | +451.0% | -363.5 pts |
| 18 | Oct 2025 | $118,649 | +103.7% | +442.8% | -339.1 pts |
| 19 | Nov 2025 | $110,064 | +88.9% | +588.2% | -499.2 pts |
| 20 | Dic 2025 | $86,322 | +48.2% | +545.6% | -497.4 pts |
| 21 | Ene 2026 | $88,732 | +52.3% | +437.9% | -385.6 pts |
| 22 | Feb 2026 | $76,974 | +32.1% | +337.0% | -304.9 pts |
| 23 | Mar 2026 | $65,738 | +12.8% | +400.3% | -387.5 pts |
| 24 | Abr 2026 | $68,079 | +16.9% | +422.1% | -405.2 pts |
| 25 | May 2026 | $78,179 | +34.2% | +334.0% | -299.8 pts |
| 26 | Jun 2026 | $71,320 | +22.4% | +236.2% | -213.7 pts |
| 27 | Jul 2026 | $46,118 | -20.8% | +117.4% | -138.2 pts |
| 28 | Ago 2026 | $55,799 | -4.2% | +163.0% | -167.2 pts |
| 29 | Sep 2026 | $48,171 | -17.3% | +127.0% | -144.4 pts |
| 30 | Oct 2026 | $46,221 | -20.7% | +117.9% | -138.5 pts |
| 31 | Nov 2026 | $49,029 | -15.8% | +131.1% | -146.9 pts |
| 32 | Dic 2026 | $40,608 | -30.3% | +91.4% | -121.7 pts |
| 33 | Ene 2027 | $39,790 | -31.7% | +87.5% | -119.2 pts |
| 34 | Feb 2027 | $56,779 | -2.5% | +167.6% | -170.1 pts |
| 35 | Mar 2027 | $56,595 | -2.8% | +166.7% | -169.6 pts |
| 36 | Abr 2027 | $67,998 | +16.7% | +220.5% | -203.8 pts |
| 37 | May 2027 | $67,233 | +15.4% | +216.9% | -201.5 pts |
| 38 | Jun 2027 | $64,190 | +10.2% | +202.5% | -192.4 pts |
| 39 | Jul 2027 | $73,213 | +25.7% | +245.1% | -219.4 pts |
| 40 | Ago 2027 | $71,025 | +21.9% | +234.8% | -212.8 pts |
| 41 | Sep 2027 | $61,750 | +6.0% | +191.0% | -185.0 pts |
| 42 | Oct 2027 | $66,975 | +15.0% | +215.7% | -200.7 pts |
| 43 | Nov 2027 | $84,814 | +45.6% | +299.8% | -254.2 pts |
| 44 | Dic 2027 | $92,596 | +59.0% | +336.4% | -277.5 pts |
| 45 | Ene 2028 | $105,708 | +81.5% | +398.2% | -316.8 pts |
| 46 | Feb 2028 | $103,096 | +77.0% | +385.9% | -308.9 pts |
| 47 | Mar 2028 | $149,443 | +156.5% | +604.4% | -447.8 pts |
| 48 | Abr 2028 | $166,822 | +186.4% | +686.3% | -499.9 pts |
La diferencia a la fecha (periodo 26, jun-2026): +22.4% real vs +236.2% del ciclo 2020 — brecha de −213.7 puntos (máxima: −499.2 en el periodo 19). Expansión ~10 veces menor al periodo equivalente.
Halving 2028: crecimientos al 50% del ciclo 2024
Los 48 periodos del 6º halving con la regla de compresión: cada cambio mensual = 50% del ciclo 2024 (real hasta el 26, proyectado del 27 al 48), base $166,822. Todo es pronóstico sobre pronóstico.
| 01 | May 2028 | $153,122 | +0.0% | +0.0% | +0.0 pts |
| 02 | Jun 2028 | $165,546 | +8.1% | +16.2% | -8.1 pts |
| 03 | Jul 2028 | $159,611 | +4.2% | +7.9% | -3.7 pts |
| 04 | Ago 2028 | $162,792 | +6.3% | +12.2% | -5.9 pts |
| 05 | Sep 2028 | $152,789 | -0.2% | -1.6% | +1.4 pts |
| 06 | Oct 2028 | $157,469 | +2.8% | +4.4% | -1.6 pts |
| 07 | Nov 2028 | $168,657 | +10.1% | +19.3% | -9.1 pts |
| 08 | Dic 2028 | $202,394 | +32.2% | +67.0% | -34.8 pts |
| 09 | Ene 2029 | $199,419 | +30.2% | +62.1% | -31.8 pts |
| 10 | Feb 2029 | $206,004 | +34.5% | +72.8% | -38.3 pts |
| 11 | Mar 2029 | $191,039 | +24.8% | +47.7% | -22.9 pts |
| 12 | Abr 2029 | $190,082 | +24.1% | +46.2% | -22.1 pts |
| 13 | May 2029 | $202,717 | +32.4% | +65.6% | -33.3 pts |
| 14 | Jun 2029 | $212,339 | +38.7% | +81.4% | -42.7 pts |
| 15 | Jul 2029 | $212,385 | +38.7% | +81.4% | -42.7 pts |
| 16 | Ago 2029 | $220,043 | +43.7% | +94.5% | -50.8 pts |
| 17 | Sep 2029 | $216,092 | +41.1% | +87.5% | -46.4 pts |
| 18 | Oct 2029 | $225,386 | +47.2% | +103.7% | -56.5 pts |
| 19 | Nov 2029 | $217,232 | +41.9% | +88.9% | -47.1 pts |
| 20 | Dic 2029 | $193,802 | +26.6% | +48.2% | -21.6 pts |
| 21 | Ene 2030 | $196,508 | +28.3% | +52.3% | -24.0 pts |
| 22 | Feb 2030 | $183,489 | +19.8% | +32.1% | -12.3 pts |
| 23 | Mar 2030 | $170,096 | +11.1% | +12.8% | -1.8 pts |
| 24 | Abr 2030 | $173,124 | +13.1% | +16.9% | -3.8 pts |
| 25 | May 2030 | $185,967 | +21.5% | +34.2% | -12.8 pts |
| 26 | Jun 2030 | $177,809 | +16.1% | +22.4% | -6.3 pts |
| 27 | Jul 2030 | $146,394 | -4.4% | -20.8% | +16.4 pts |
| 28 | Ago 2030 | $161,759 | +5.6% | -4.2% | +9.9 pts |
| 29 | Sep 2030 | $150,703 | -1.6% | -17.3% | +15.7 pts |
| 30 | Oct 2030 | $147,651 | -3.6% | -20.7% | +17.1 pts |
| 31 | Nov 2030 | $152,136 | -0.6% | -15.8% | +15.2 pts |
| 32 | Dic 2030 | $139,072 | -9.2% | -30.3% | +21.1 pts |
| 33 | Ene 2031 | $137,670 | -10.1% | -31.7% | +21.6 pts |
| 34 | Feb 2031 | $167,062 | +9.1% | -2.5% | +11.6 pts |
| 35 | Mar 2031 | $166,790 | +8.9% | -2.8% | +11.8 pts |
| 36 | Abr 2031 | $183,593 | +19.9% | +16.7% | +3.2 pts |
| 37 | May 2031 | $182,561 | +19.2% | +15.4% | +3.8 pts |
| 38 | Jun 2031 | $178,429 | +16.5% | +10.2% | +6.3 pts |
| 39 | Jul 2031 | $190,970 | +24.7% | +25.7% | -1.0 pts |
| 40 | Ago 2031 | $188,116 | +22.9% | +21.9% | +0.9 pts |
| 41 | Sep 2031 | $175,834 | +14.8% | +6.0% | +8.8 pts |
| 42 | Oct 2031 | $183,273 | +19.7% | +15.0% | +4.7 pts |
| 43 | Nov 2031 | $207,680 | +35.6% | +45.6% | -10.0 pts |
| 44 | Dic 2031 | $217,208 | +41.9% | +59.0% | -17.1 pts |
| 45 | Ene 2032 | $232,587 | +51.9% | +81.5% | -29.6 pts |
| 46 | Feb 2032 | $229,713 | +50.0% | +77.0% | -27.0 pts |
| 47 | Mar 2032 | $281,347 | +83.7% | +156.5% | -72.8 pts |
| 48 | Abr 2032 | $297,706 | +94.4% | +186.4% | -91.9 pts |
Tema 11: Disciplina del ahorro para la libertad financiera
Ninguna inversión compensa la falta de ahorro. A los 50+, la libertad financiera ya no es un sueño abstracto: es una cuenta regresiva concreta, y la disciplina pesa más que el instrumento.
Págate primero: El ahorro se aparta el día de la quincena, antes de cualquier gasto — no con “lo que sobre”, porque nunca sobra. Automatízalo con transferencia programada.
Fondo de emergencia: De 6 a 12 meses de gastos en instrumentos líquidos y estables (CETES, pagarés). Este colchón es lo que te permitirá no vender tus inversiones en pánico.
Constancia sobre monto: Ahorrar $2,000 cada quincena durante años vence a los $50,000 de una sola vez que nunca se repiten. El hábito es el activo.
El orden importa: Primero deudas caras (tarjetas), luego fondo de emergencia, luego inversión. Invertir con deudas al 60% anual es remar contra cascada.
Horizonte y herencia: A los 50+ se invierte en dos capas: la que usarás tú (más conservadora) y la que trasciende (donde caben las apuestas de largo plazo, con montos acotados).
Tema 12: Invertir tiempo semanal: tus 168 horas
La semana tiene 168 horas para todos. La salud financiera no exige convertirse en analista: exige apartar un porcentaje pequeño y sostenido de ese tiempo, igual que el ahorro aparta un porcentaje del ingreso. Cuatro niveles:
| Nivel | % de 168 h | Tiempo semanal | Qué incluye |
|---|---|---|---|
| No morir | 1% | 1 h 41 min | Revisar estados de cuenta, pagar a tiempo, detectar cobros indebidos y fraudes. El mínimo de defensa. |
| Básico | 2% | 3 h 22 min | Lo anterior + presupuesto mensual, seguimiento del ahorro automático y lectura financiera básica (30 min, 3 veces por semana). |
| Intermedio | 3% | 5 h 02 min | Lo anterior + revisión mensual de cartera, educación continua (un libro o curso por trimestre) y análisis antes de cada decisión de inversión. |
| Avanzado | 4% | 6 h 43 min | Lo anterior + investigación propia de instrumentos, bitácora de decisiones y revisión trimestral profunda de estrategia y objetivos. |
La trampa habitual es oscilar entre el 0% (meses sin mirar nada) y arrebatos de 10% (madrugadas viendo gráficas tras una caída). La riqueza se construye como la salud: dosis moderadas, frecuencia religiosa. Elige tu nivel, agéndalo como cita fija en el calendario, y defiéndelo como defiendes una junta de trabajo.
Sugerencia práctica: empieza en Básico (2%). Martes y jueves 45 minutos, sábado 1.5 horas. En noventa días el hábito se defiende solo.
Aviso legal
Este material tiene fines exclusivamente educativos e informativos. No constituye asesoría de inversión, recomendación personalizada ni oferta de compra o venta de instrumento alguno.
Bitcoin y los criptoactivos son de altísima volatilidad: es posible perder la totalidad del capital invertido. Los rendimientos pasados no garantizan resultados futuros. Las proyecciones de los ciclos 2024, 2028 y 2032 contenidas en este documento son extrapolaciones matemáticas con fines ilustrativos, no predicciones.
Las menciones de plataformas (Bitso, Binance, Bybit y otras) son informativas, no constituyen recomendación ni implican relación comercial; verifica su regulación, términos y disponibilidad vigentes antes de operar. Las obligaciones fiscales ante el SAT corren por cuenta de cada contribuyente.
Cada persona es la única responsable de sus decisiones de inversión. Invierte únicamente capital que puedas permitirte perder y, de ser necesario, consulta a un asesor financiero autorizado.
¡Ánimo!
¡Éxito y bienestar!
El autor es empresario, emprendedor, contador público de profesión, egresado del Tecnológico de Monterrey, generación mayo de 1994.
¡Formato descargable y para impresión!